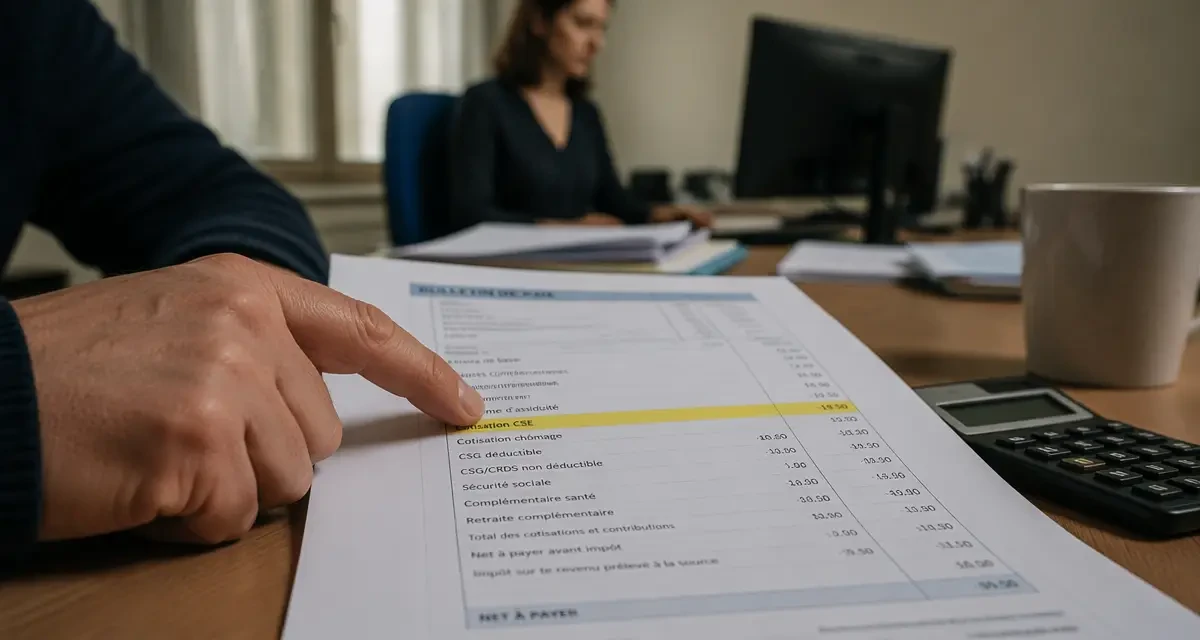
Voir apparaître une ligne liée au CSE sur un bulletin de paie soulève vite une question simple : s’agit-il d’une cotisation obligatoire, d’une participation à un avantage ou d’une erreur de paramétrage ? La réponse dépend de la nature exacte du montant prélevé ou affiché. Le financement légal du comité social et économique repose d’abord sur l’employeur, et non sur une cotisation salariale classique.
Le CSE est financé par l’employeur, pas par une cotisation salariale ordinaire
Dans les entreprises concernées, le comité social et économique peut disposer de budgets versés par l’employeur. Ce financement n’est pas une charge salariale comparable à la retraite, à la CSG-CRDS ou à la mutuelle. Le salarié ne finance donc pas, en principe, le fonctionnement courant du CSE par une ligne obligatoire déduite de son salaire.
Guide URSSAF sur les avantages CSE et cotisations sociales | Une référence officielle pour vérifier le traitement social des avantages accordés par le CSE et savoir si des cotisations sont dues ou remboursables.
Le budget de fonctionnement du CSE
Dans les entreprises d’au moins 50 salariés, l’employeur verse au CSE une subvention de fonctionnement. Elle correspond à 0,20 % de la masse salariale brute dans les entreprises de 50 à moins de 2 000 salariés, et à 0,22 % dans les entreprises d’au moins 2 000 salariés. Ce budget sert notamment aux frais de gestion, à la formation, aux expertises ou aux moyens nécessaires aux élus.
Ce financement est une charge pour l’entreprise. Il n’a pas vocation à apparaître comme une retenue sur le bulletin individuel du salarié. Si une ligne intitulée « CSE » diminue le net à payer, il faut donc identifier précisément ce qu’elle recouvre avant de conclure à une erreur ou à une retenue légitime.
Les activités sociales et culturelles
Le CSE peut aussi gérer des activités sociales et culturelles : chèques cadeaux, billetterie, aides aux vacances, participation à une activité sportive, arbre de Noël, subventions loisirs. Le budget associé dépend souvent des usages, des accords collectifs ou des décisions internes. Là encore, il s’agit généralement d’un financement patronal ou d’un avantage distribué aux salariés, non d’une cotisation salariale automatique.
Une participation du salarié peut toutefois exister lorsqu’il achète un billet à tarif réduit, réserve un séjour, participe à une sortie ou bénéficie d’une prestation partiellement financée par le CSE. Dans ce cas, la ligne ne doit pas être présentée comme une cotisation sociale obligatoire : c’est plutôt une participation financière à un avantage identifié.
Pourquoi une ligne CSE peut apparaître sur le bulletin de salaire
La présence d’une mention CSE sur la fiche de paie n’est pas toujours anormale. Ce qui compte, c’est de savoir si la ligne est informative, si elle correspond à un avantage ou si elle constitue une retenue qui réduit réellement le salaire net.
Une simple information sur un avantage accordé
Certains bulletins font apparaître des avantages attribués par le CSE ou par l’employeur pour assurer une traçabilité interne. Par exemple, une aide ou un bon d’achat peut être mentionné pour justifier son traitement social. Selon sa nature et les conditions d’attribution, l’avantage peut être exonéré ou soumis à cotisations.
Dans cette situation, la ligne n’est pas forcément problématique. Il faut vérifier si elle augmente le brut, le net imposable, le net à payer, ou si elle sert seulement à documenter un avantage. Une mention mal libellée peut créer de la confusion, même lorsque le calcul final est correct.
Une participation du salarié à une prestation
Une retenue peut être légitime si le salarié a demandé une prestation dont une partie reste à sa charge : voyage, billetterie, commande groupée, événement familial ou activité subventionnée. La retenue doit alors correspondre à un accord clair du salarié, à un montant identifiable et à une prestation réelle.
Le point sensible est le libellé. « Cotisation CSE » peut laisser penser à une obligation générale, alors que « participation salarié sortie CSE » ou « retenue billetterie CSE » serait plus compréhensible. En paie, un intitulé précis évite les réclamations et facilite le contrôle ultérieur.
Un bon réflexe consiste à examiner trois points : qui décide du paiement, quelle contrepartie existe et quel effet produit la ligne sur le net. Si l’employeur finance le CSE, la ligne ne devrait pas appauvrir le salarié. Si le salarié achète une prestation, la retenue doit correspondre à une dépense choisie. Si le bulletin affiche seulement un avantage, il faut surtout contrôler son régime social. Cette méthode permet de passer d’une mention floue à un diagnostic paie plus fiable.
Impact sur le net à payer, le net imposable et la DSN
Une ligne CSE n’a pas le même effet selon qu’elle représente une retenue, un avantage en nature, une aide exonérée ou un remboursement. C’est ce qui rend le sujet sensible dans les entreprises qui externalisent leur paie : un mauvais paramétrage peut fausser le bulletin et la déclaration sociale nominative.
| Situation | Effet attendu sur le bulletin | Point de vigilance |
|---|---|---|
| Budget légal du CSE versé par l’employeur | Pas de retenue salariale individuelle | Ne pas le traiter comme une cotisation salarié |
| Participation du salarié à une activité CSE | Retenue possible sur le net à payer | Accord du salarié et libellé précis |
| Avantage social ou culturel | Traitement variable selon le régime social applicable | Vérifier exonération ou assujettissement |
| Erreur de paramétrage paie | Net à payer diminué à tort | Régularisation sur bulletin suivant |
La différence entre retenue et cotisation
Une cotisation sociale répond à des règles légales ou conventionnelles précises. Elle est calculée sur une assiette déterminée et déclarée aux organismes concernés. Une retenue liée au CSE, lorsqu’elle existe, correspond plutôt à une somme due par le salarié pour une prestation. Mélanger ces deux notions peut entraîner une mauvaise lecture du bulletin.
Pour le gestionnaire de paie, la question n’est donc pas seulement comptable. Il faut choisir la bonne rubrique, le bon emplacement, le bon impact sur le net imposable et le bon traitement en DSN si l’élément est soumis à cotisations. Une ligne mal codée peut créer un écart entre le bulletin, la comptabilité et les déclarations sociales.
Les vérifications à faire en cas de doute
Lorsqu’un salarié signale une cotisation CSE sur bulletin de salaire, il ne faut pas répondre trop vite. La bonne méthode consiste à remonter à l’origine de la ligne, puis à contrôler son effet réel.
Le premier contrôle porte sur le libellé complet : « cotisation », « participation », « avantage », « retenue » ou « régularisation » n’ont pas le même sens. Il faut ensuite comparer le brut, le net imposable et le net à payer pour vérifier si la ligne diminue réellement le salaire versé.
L’étape suivante consiste à identifier la prestation concernée : billet, voyage, activité, commande, aide ou avantage attribué collectivement. Lorsqu’une retenue correspond à une dépense personnelle, l’accord du salarié doit pouvoir être retrouvé. Si la rubrique revient chaque mois sans justification claire, le paramétrage paie doit être contrôlé.
Si la ligne correspond au financement légal du CSE, elle ne devrait pas être prélevée sur le salarié. Si elle correspond à une participation ponctuelle, elle doit pouvoir être expliquée simplement. Si personne ne sait justifier son origine, il faut envisager une correction.
Externalisation de la paie : sécuriser les lignes CSE avant qu’elles ne deviennent un litige
Pour une entreprise qui confie ses bulletins à un prestataire, les rubriques liées au CSE doivent être cadrées dès le départ. Le prestataire de paie a besoin de savoir si l’élément relève d’un avantage social, d’une participation salarié, d’une retenue exceptionnelle ou d’un simple suivi interne.
Un bon dossier de paie doit préciser les budgets CSE, les pratiques d’activités sociales et culturelles, les modalités de participation des salariés et les justificatifs à conserver. Cette formalisation évite les libellés ambigus et les retenues répétées sans base claire.
Dans un comparatif de logiciels ou de prestataires de paie externalisée, ce point mérite d’être posé explicitement : le paramétrage permet-il de distinguer une retenue nette, un avantage soumis, un avantage exonéré et une information non déductible ? C’est souvent sur ce type de détail que se mesure la qualité opérationnelle d’une paie externalisée.
En pratique, une ligne CSE n’est pas automatiquement une erreur. Mais une « cotisation CSE » prélevée sans explication sur le bulletin doit toujours être contrôlée. Le bon traitement repose sur la nature de la somme, l’accord ou non du salarié et son impact réel sur la paie déclarée.